一人公司的财税方案
把四类专业判断接进一个人的工作流
一个人的公司,也可以拥有一支财税专业团队。本文介绍千羽网络建议采用的方案:以 WorkBuddy 财务税务专家团为核心, 把会计、资金、税务政策、税务合规四条专业线接进一个人的工作流。
01一人公司的财税困境,不是不够努力,是缺一支团队
做网站、做 SEO、做软件开发、给企业做 AI 效能提升——业务在跑,但财税这条线始终是个缺口。老板既要当产品经理,又要当销售,还要当会计。
做账靠手工
月底结账全凭手工调科目,折旧该提多少、跨期收入怎么切、研发费用怎么归集,心里没底。
税是撞墙式学习
政策一变就慌。优惠能不能享受、税率适用哪个、备案资料够不够,只能临时抱佛脚问人。
风险是事后才知道
私户收款、发票品名不符、往来款长期挂账,等到税务提示才发现,代价已经形成。
所以千羽网络建议采用的方案是:
不替代你的会计,不替代你的税务师,而是把一支专业财税团队的思考方式,装进一个智能体。你提供事实,它给出专业判断、依据和下一步动作。
02财务税务专家团:五个角色,一个结论
这不是一个单点助手,而是一个有主理人、有专业分工、有交叉核验的专家团。它的价值不在“答得快”,而在“答得准、说得清依据、知道自己不知道什么”。
金主理人 · 首席财税官
先分诊,再调度。判断问题性质(单一维度还是综合维度),选流程、下任务、交叉核验,最后汇编成一份结论统一的报告。
计计平衡 · 资深会计师
把杂乱业务梳理成规范账务,并从报表数据里读出经营真相。擅长准则适用判定、收入确认、期末调整、税会差异。
钱钱流川 · 资金管理师
现金流如川流不息,断流则企业危。擅长现金流预测与资金计划、往来款管理、融资方案比选、资金内控。
税税知新 · 税务政策研究员
温故而知新,政策更新你先知。擅长全税种政策解读、税收优惠适用判定、政策时效核验、筹划合规边界。
合严合规 · 税务合规官
严格把关、合规过关。擅长涉税风险扫描、发票合规审查、稽查应对、风险整改与涉税内控建设。
协作机制
成员产出必须由成员本人输出,主理人不代写;跨成员信息流经主理人中转;涉政策口径的结论一律回政策研究员核验依据与时效,涉风险的结论一律回合规官定级。
03工作台演示:43 项能力,6 个真实场景
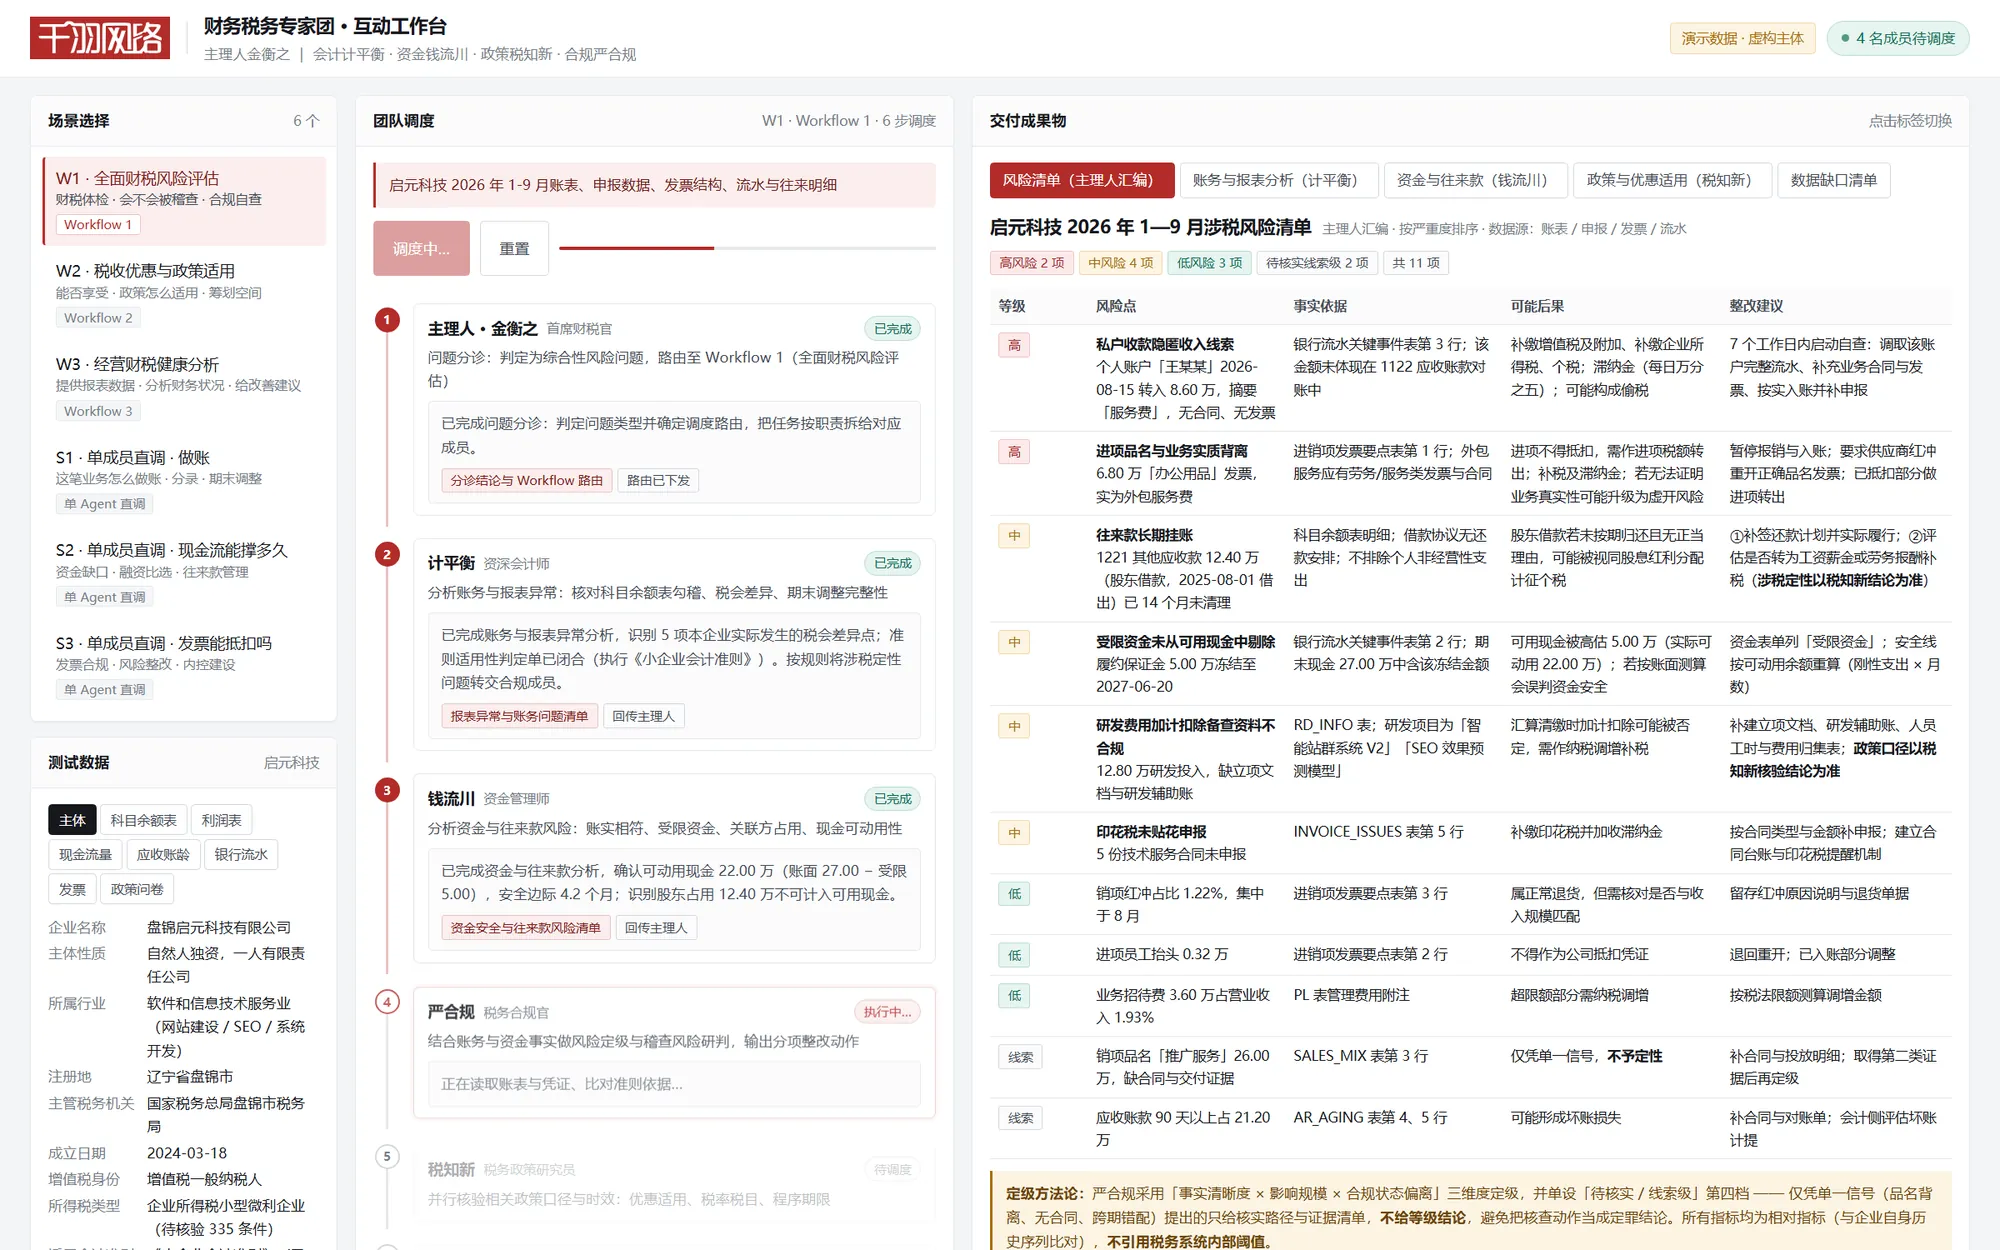
我们搭了一套可交互的演示工作台。左侧选场景、看测试数据,中间看专家团如何被调度,右侧直接看交付成果物长什么样。
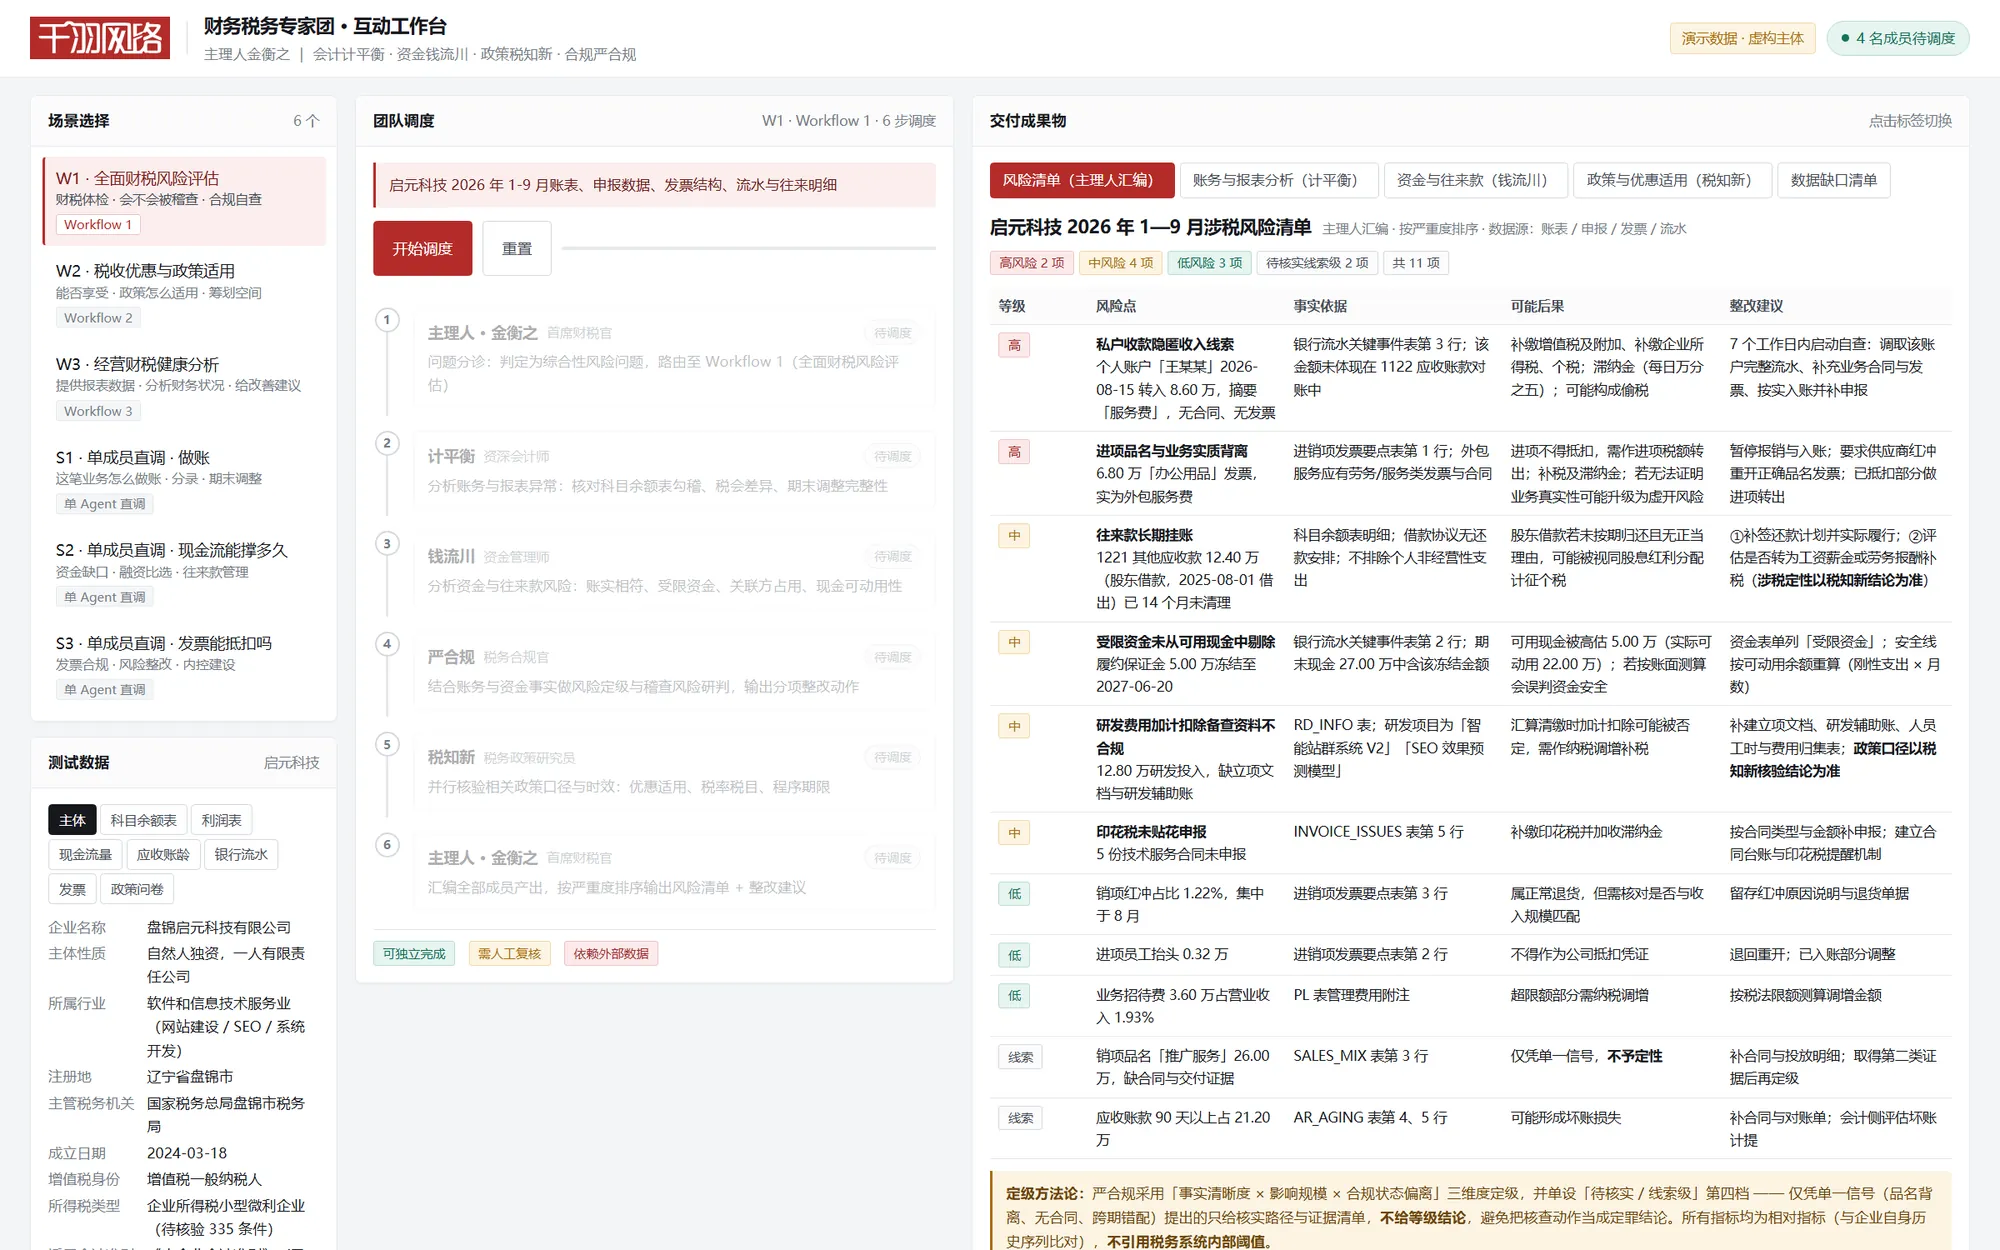
三个预设工作流 + 三个单成员直调
| 场景 | 触发方式 | 调度编排 | 交付成果 |
|---|---|---|---|
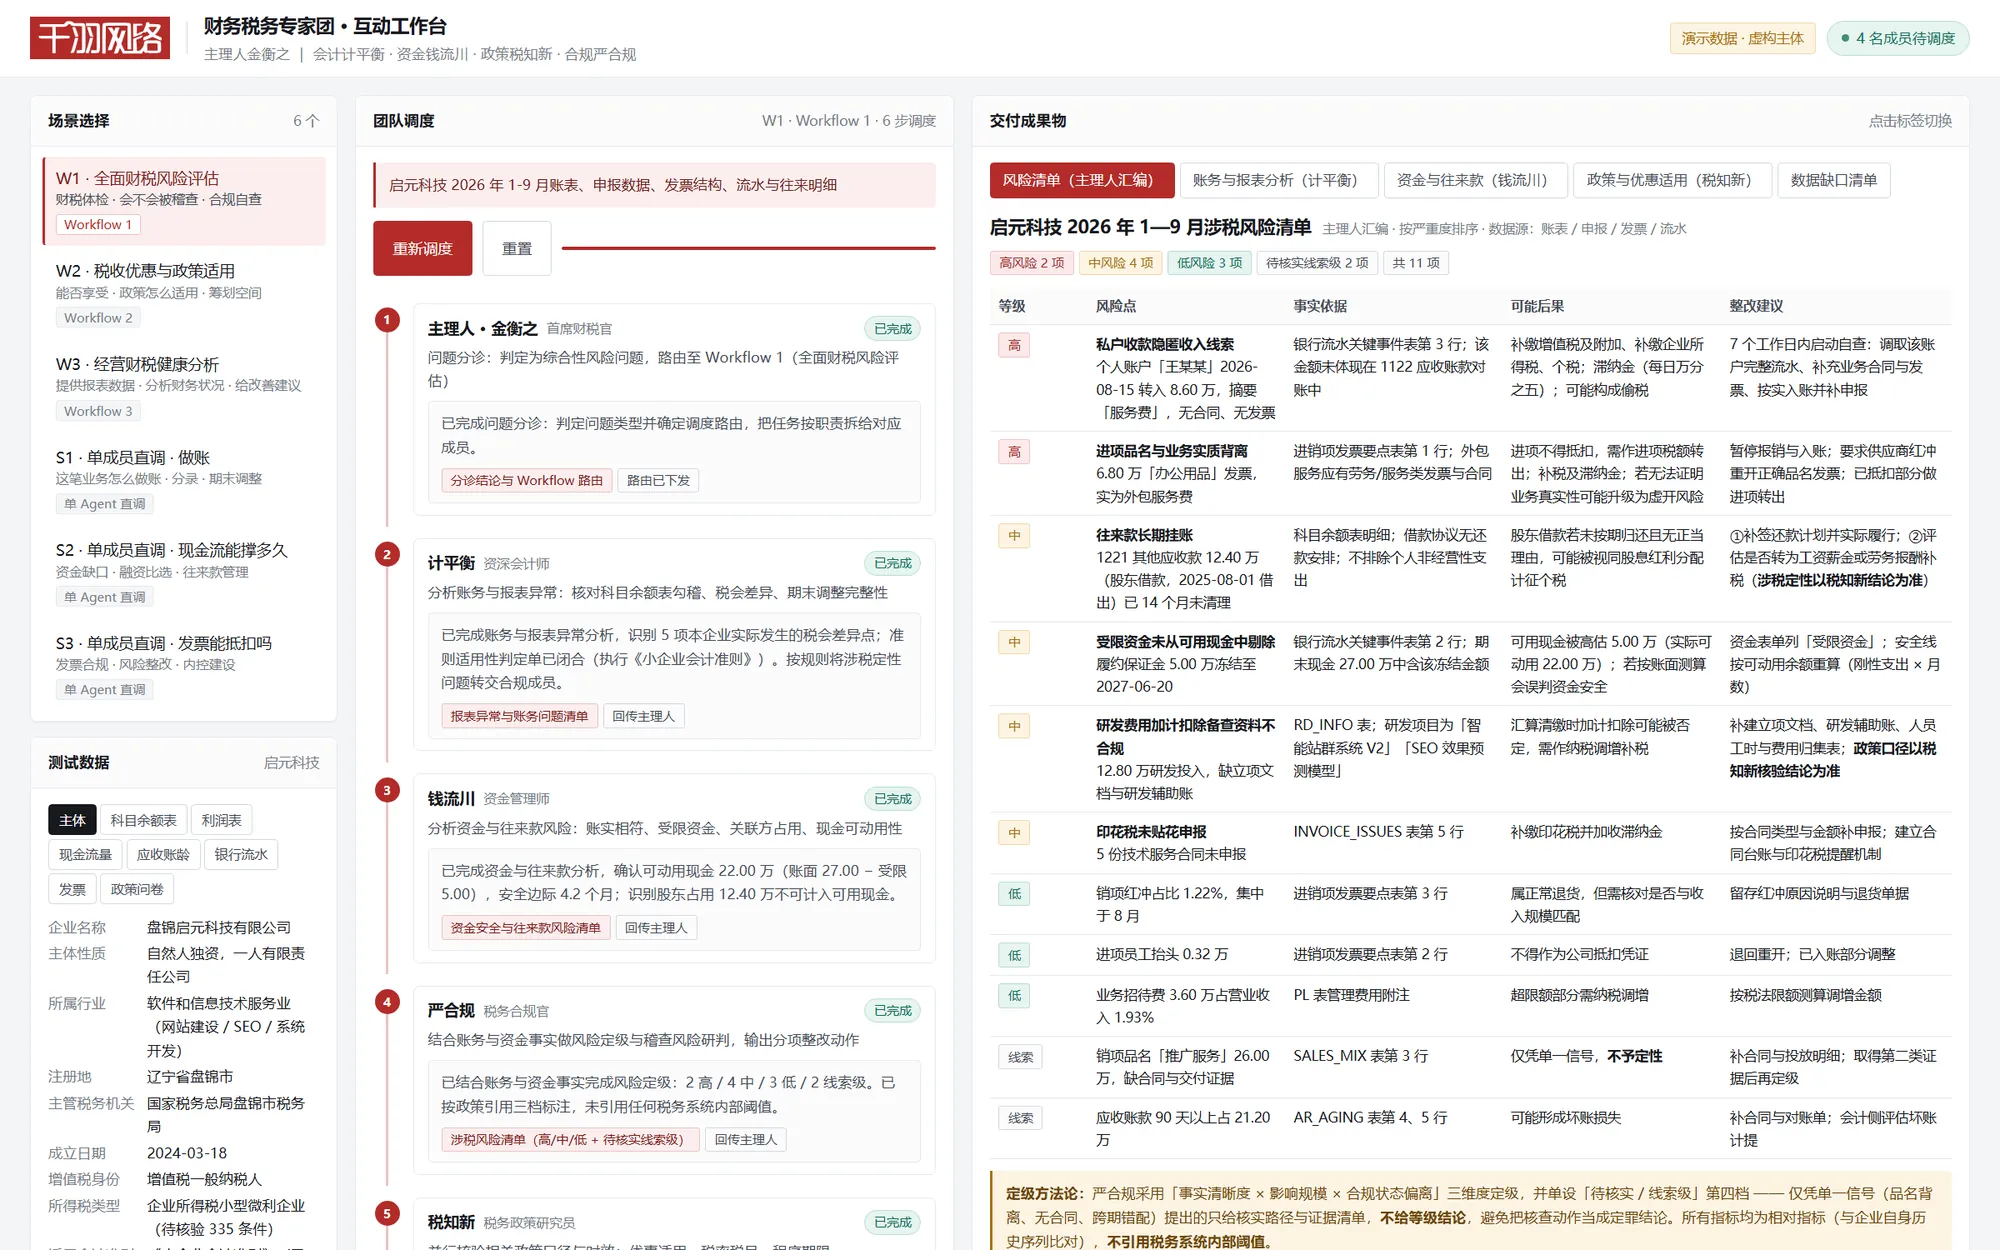
| 全面财税风险评估 | 财税体检 / 会不会被稽查 / 合规自查 | 会计 + 资金并行 → 合规定级 ‖ 政策核验 → 主理人汇编 | 风险清单(按严重度排序)+ 整改建议 |
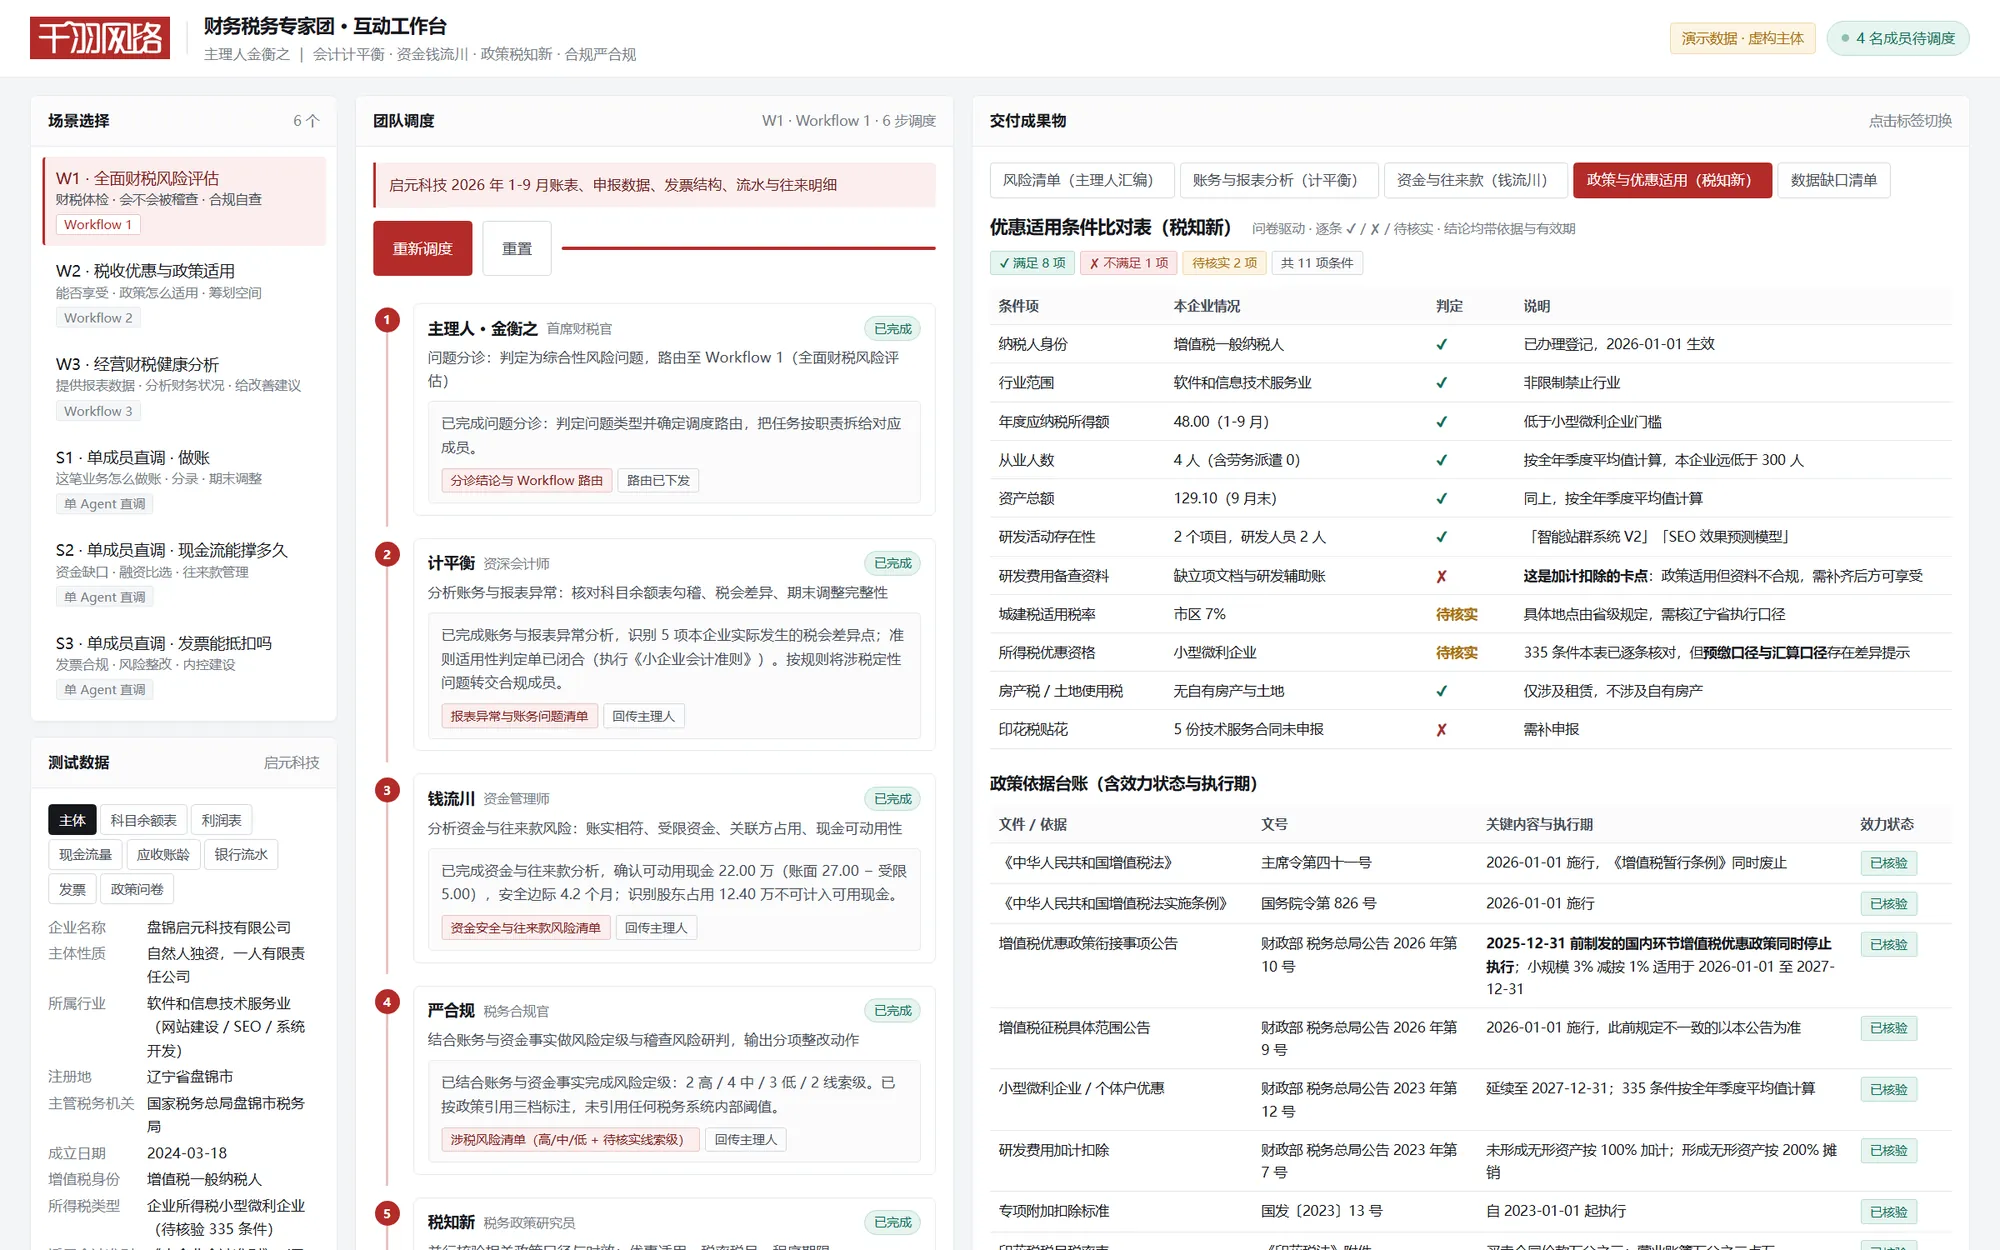
| 税收优惠与政策适用 | 能否享受某优惠 / 政策怎么适用 | 政策核验 → 合规风险评估 → 主理人汇编 | 能不能用 · 怎么用 · 注意什么 |
| 经营财税健康分析 | 提供报表数据要求分析 | 会计 + 资金并行 → 主理人汇编 | 财务健康诊断 + 改善行动清单 |
| 单成员直调 · 做账 | 这笔业务怎么做账 / 分录 | 直调会计成员 | 收入确认分析表 + 分录 + 报表影响 |
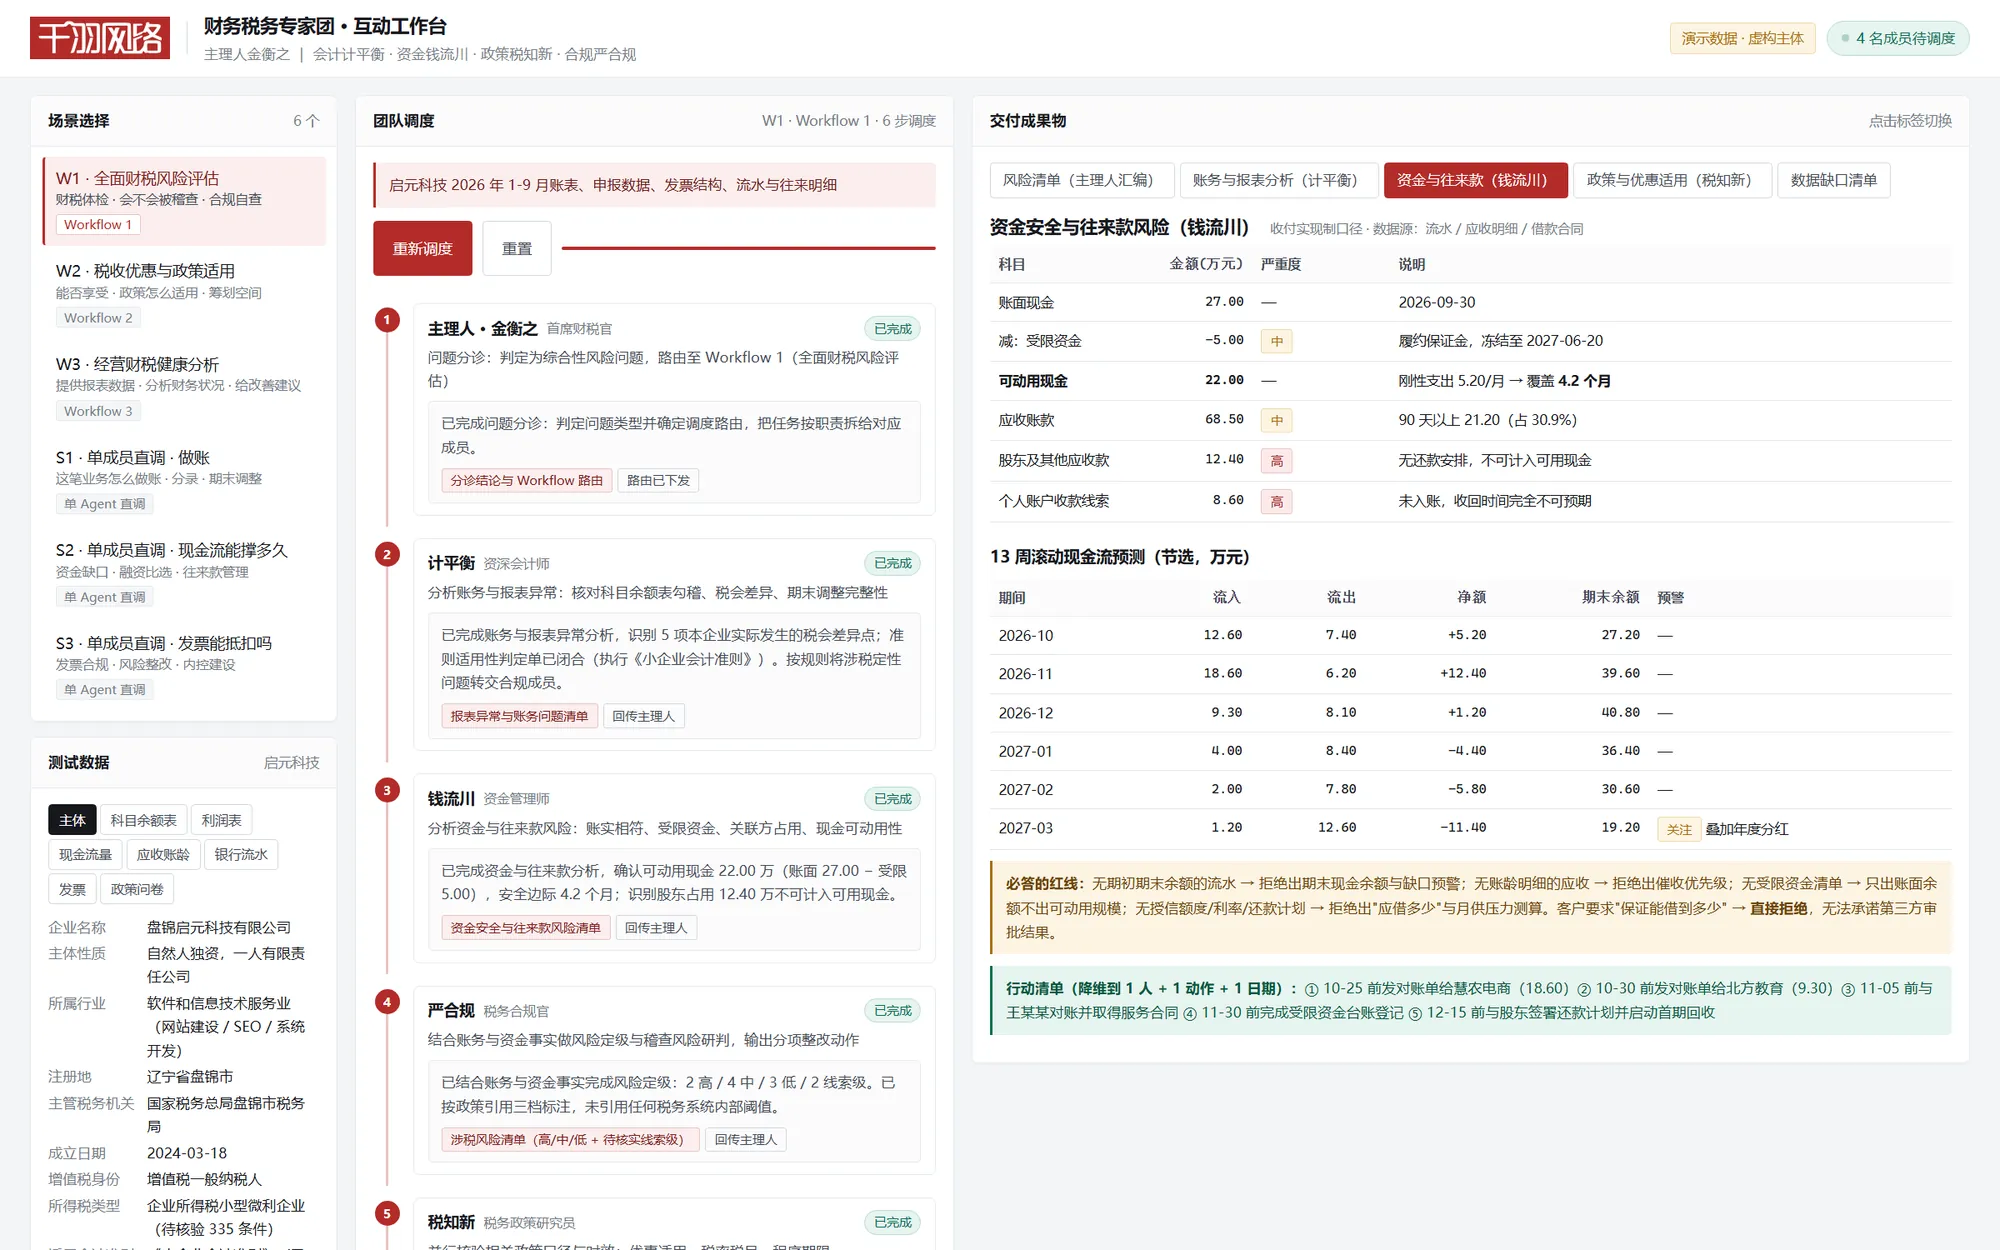
| 单成员直调 · 现金流 | 现金流能撑多久 / 融资比选 | 直调资金成员 | 现金流预测 + 缺口预警 + 行动清单 |
| 单成员直调 · 发票 | 这张发票能抵扣吗 / 风险整改 | 直调合规成员 | 发票审查意见书 + 整改方案 |
04交付的不是“答案”,是带依据的判断
财税服务的核心不是给个数,是给一个“能拿去和税务机关沟通、能落地到账上、能扛住复核”的结论。工作台的成果物按这个标准设计。
结论四元组 · 强制展示
每条结论强制带四个字段:结论 | 依据(文号+条款+来源链接)| 效力状态与执行期 | 检索日期 + 下次复核触发条件。过期与否是可见的,不是隐藏的。
动作降维 · 可执行
所有建议必须落到“1 个人 + 1 个动作 + 1 个日期”,例如「10-25 前发对账单给慧农电商(18.60 万)」,而不是“加强回款管理”。
数据缺口清单 · 第 0 位动作
用户提交有限材料后,系统先回一张“还差什么、为什么需要、缺了会导致哪个结论无法成立”的清单,再给结论。
风险定级 · 不越界
所有指标均为相对指标(与企业自身历史序列比对),不引用税务系统内部阈值,不以“行业均值低于某值”判定违法。
05比“算得准”更值钱的,是“不过期”
财税服务里最危险的失误,不是算错了一个数,而是过期的结论以确定的语气躺在客户档案里,直到某天被税务机关翻出来。
结论直接失效
政策到期未延续、或被新法替代。例:财政部 税务总局公告 2026 年第 10 号明确,除增值税法及实施条例等外,2025-12-31 前制发的国内环节增值税优惠政策同时停止执行——客户手里若还留着 2025 年出具的优惠适用清单,那份清单不是“过时”,是错误。
结论仍成立但依据需更新
上位法替换(如《增值税暂行条例》→《增值税法》),内容实质延续但引用依据变了。旧文档的依据栏必须更新,否则客户按旧依据沟通会被要求重新说明。
执行口径细化导致边界变化
地方口径、征管公告细化后,原来“✔”的项变成“待核验”。国家文件已更新、某省仍按旧文件执行的情况也时有发生。
06它不做的事,和它做不了的事
一个负责任的财税方案,必须先把“不能做”讲清楚。专业信任不是靠全能感建立的,是靠边界清晰建立的。
红线:不提供任何违法路径
不提供隐匿收入、体外账、虚开发票、阴阳合同等任何违法建议;不代替客户与税务机关做正式交涉、签字或答复;不对个案作“绝对安全”“查不到”的保证。
边界:不替代持证执业
不出具审计报告、鉴证意见、验资报告或正式税务意见书;不代替注册会计师、税务师对外签字承担执业责任;涉税违法定性、稽查申辩、争议处理建议转执业机构。
诚实:不知道就说不知道
数据不全时,不假设、不插值、不按“通常做法”填数。缺合同就不给收入确认结论,缺流水就不给缺口预警,缺查验结果就标“待核验”。
分层:AI 初稿 + 专家复核
约 30%–40% 的产出仍需持证会计/税务师复核。建议采用双层交付结构:AI 承担重复劳动与标准化判断,专业人员承担签字责任。
四条数据来源,决定交付质量
| 层级 | 内容 | 说明 |
|---|---|---|
| ① 客户必须提供 | 科目余额表与明细账、银行流水(含期初期末余额)、应收明细(含账龄与客户清单)、连续 12 期申报表、进销项发票全量清单、约 30 个政策判定字段 | 平台拿不到,缺项即无法定论 |
| ② 权威公开源 | 税务总局法规库、财政部公告、12366、省局口径、准则原文、发票查验平台 | 须核验效力状态后引用 |
| ③ 平台拿不到、须人给 | 实际经营场所与业务真实性、税务系统预警提示原文、银行流水原件、账外业务事实、地方执行口径、历史申报数据 | 必须现场确认或线下取得 |
| ④ 处理原则 | 不假设 · 改输出形态 · 分级保留 · 政策引用三档标注 · 保留人工闸门 | 数据不足时输出“补充数据清单”而非硬结论 |
07什么样的企业适合用
以下场景在我们的测试中效果最好,也是一人公司最真实的痛点位置。
季度财税体检
一年做四次,输入账表与申报数据,输出风险清单 + 整改建议 + 行动清单。交付路径最短、客单价最高,适合作为服务入口。
应收账龄 → 催收清单
上传应收 Excel,输出按金额 × 账龄 × 集中度排序的催收清单,逐条给出话术与下一动作日期。AI 边际价值最高的入口。
期末关账包
期末调整分录清单 + 试算平衡表 + 三表底稿 + 结账检查表 + 税会差异调节表结构。粘性高、复购强。
优惠适用体检
固定问卷 25–35 个字段,输出逐条 ✔/✘/待核实 判定表 + 备查资料清单。问卷驱动而非聊天驱动,可复算、可留痕。
08建议的落地节奏
第一步 · 做一次财税体检
用真实账表跑一次完整风险评估,看专家团的输出与你对问题的认知差多少。这一步不产生收入,但决定后面所有投入是否值得。
第二步 · 建立数据采集模板
这是性价比最高的动作。财税交付的失败多数不是分析能力问题,而是输入口径不一致。模板要能防错:明确标注收付实现制/权责发生制、含税/不含税、是否含受限资金。
第三步 · 固化两个高频场景
先做「季度财税体检」和「应收账龄催收清单」——前者客单价高,后者交付最快。同时上线政策订阅机制,让历史结论不至于过期。
第四步 · 建立人机分工与复核机制
明确哪些产出可直接使用、哪些必须经持证人员复核。把复核触发条件写进交付流程,而不是丢给客户自助。